Domain tierpfleger-ausbildung.de kaufen?
Wir ziehen mit dem Projekt
tierpfleger-ausbildung.de um.
Sind Sie am Kauf der Domain
tierpfleger-ausbildung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tierpfleger-ausbildung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
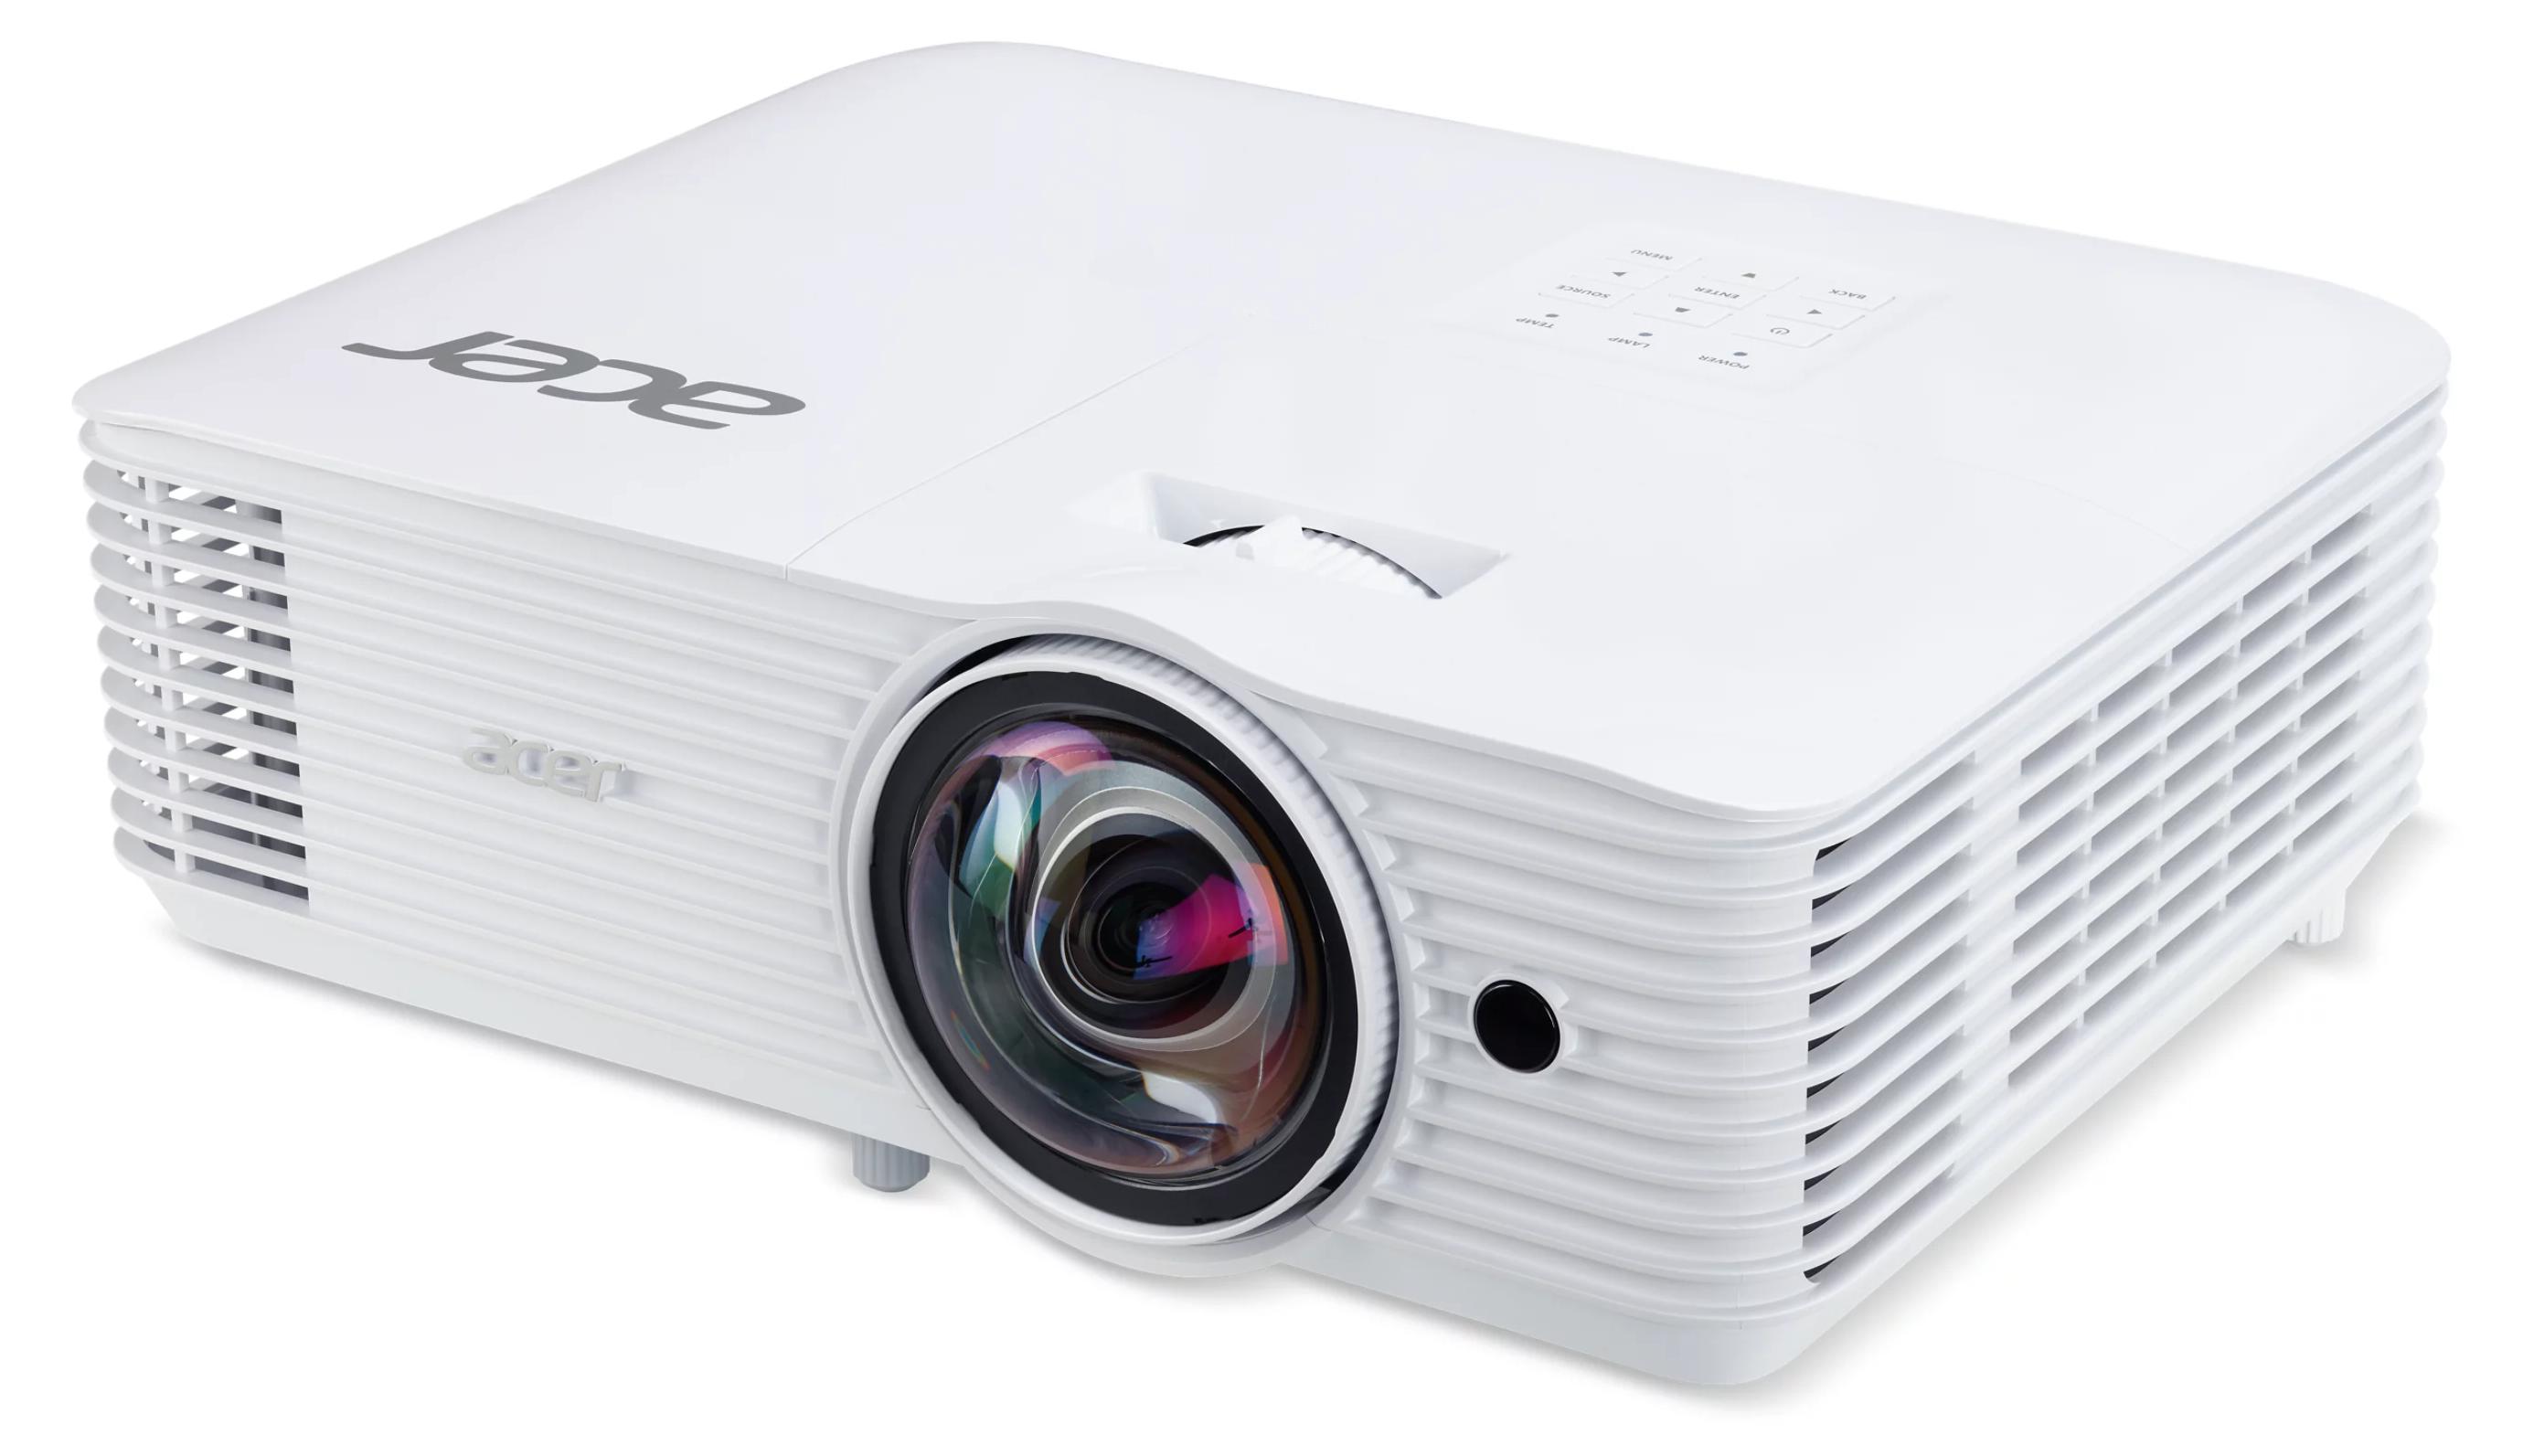
Acer MR.JYX11.001, Short-Throw-Projektor, AusbildungAcer S1387n: Der ideale Kurzdistanz Projektor für brillante PräsentationenWenn Sie auf der Suche nach einer zuverlässigen Lösung für Ihre Präsentationen in Klassenzimmern oder Besprechungsräumen sind, ist der Acer S1387n eine hervorragende Wahl. Störende Schattenwürfe oder beengte Platzverhältnisse erschweren oft die Informationsvermittlung. Dank der hochentwickelten Kurzdistanz Projektion projiziert dieses Gerät selbst bei geringem Abstand gestochen scharfe Bilder, die Ihr Publikum sofort in den Bann ziehen. Lassen Sie uns gemeinsam herausfinden, wie dieser Projektor Ihre Arbeitsabläufe optimieren kann.Die Vorteile von Acer S1387n auf einen Blick:Kurzdistanz Projektion: Große Bilder auch bei geringem Abstand ohne lästige Schattenwürfe.Hohe Helligkeit: Erleben Sie brillante, klare Bilder selbst in hellen Räumen, ohne den Raum abdunkeln zu müssen dank der hohen Helligkeit von 4.000 ANSI Lumen.Acer ColorBoost 3D: Naturgetreue und brillante Farben über den gesamten Lebenszyklus.LumiSense575,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Judo - Trainer C-AusbildungJudo - Trainer C-Ausbildung , Das vorliegende Buch enthält das Grundgerüst für die Ausbildung von Trainern im Deutschen Judo-Bund e.V. Diese Materialien stellen, ergänzt mit den Themen der Ausbildung, eine Handreichung dar, die die angehenden Judotrainer mit dem notwendigen Prüfungswissen versorgt. Das Buch wurde durchweg von Fachleuten entwickelt, die um die Anforderungen der Trainerpraxis wissen und ihre bewährten Lösungen und Erfahrungen weitergeben. Alle relevanten Themen der Prüfung und der späteren Praxis eines Judotrainers werden erörtert. Dabei handelt es sich zum Beispiel um die Organisation, Vorbereitung und Durchführung von Kursen, die Möglichkeiten der verschiedenen Übungsformen von Techniken und wie diese sinn- und altersgerecht vermittelt werden können. Außerdem widmet sich dieses Buch auch den medizinischen Aspekten eines Judotrainings. Es werden Themen wie die allgemeine Fitness, Auswirkungen auf den Stütz- und Bewegungsapparat sowie die Verletzungsprophylaxe abgehandelt. Ein weiterer relevanter Gesichtspunkt der Trainer-C-Ausbildung ist die richtige Motivation der Schüler. Auch die rechtlichen und finanziellen Fragen eines Trainers werden in diesem Buch erläutert. Alle behandelten Themen werden durch Beispiele, prägnante Merksätze, mögliche Vermittlungsmethoden und Fragen noch einmal vertieft. , Zündkondensatoren > Zünd- & Glühanlagen , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20210719, Produktform: Kartoniert, Redaktion: Deutscher Judo Bund, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 364, Abbildungen: 41 farbige Abbildungen, 223 farbige Fotos, 10 farbige Tabellen, Keyword: deutscher judo bund; djb; judo trainer; judo training; judoka; judotrainer; praxis; prüfung; prüfungswissen; trainerausbildung; training; trainingsbuch, Fachschema: Budo / Judo~Judo, Warengruppe: HC/Kampfsport/Selbstverteidigung, Fachkategorie: Judo, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 239, Breite: 165, Höhe: 22, Gewicht: 846, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wie lautet die Ausbildung zum Tierpfleger im Tierheim und anschließend im Zoo?
Die Ausbildung zum Tierpfleger im Tierheim und im Zoo unterscheidet sich in der Regel nicht grundlegend. Beide Ausbildungen vermitteln Kenntnisse und Fähigkeiten in der Versorgung und Betreuung von Tieren, sowie in den Bereichen Tiergesundheit, Tierverhalten und Tierpflege. Je nach Ausbildungsbetrieb können jedoch spezifische Schwerpunkte gesetzt werden, zum Beispiel in der Arbeit mit Wildtieren im Zoo oder in der Vermittlung von Tieren im Tierheim. **

Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG:
-
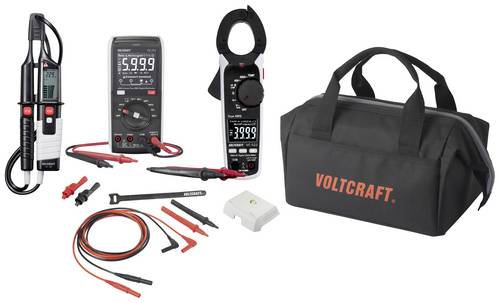
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Acer MR.JYX11.001, Short-Throw-Projektor, AusbildungAcer S1387n: Der ideale Kurzdistanz Projektor für brillante PräsentationenWenn Sie auf der Suche nach einer zuverlässigen Lösung für Ihre Präsentationen in Klassenzimmern oder Besprechungsräumen sind, ist der Acer S1387n eine hervorragende Wahl. Störende Schattenwürfe oder beengte Platzverhältnisse erschweren oft die Informationsvermittlung. Dank der hochentwickelten Kurzdistanz Projektion projiziert dieses Gerät selbst bei geringem Abstand gestochen scharfe Bilder, die Ihr Publikum sofort in den Bann ziehen. Lassen Sie uns gemeinsam herausfinden, wie dieser Projektor Ihre Arbeitsabläufe optimieren kann.Die Vorteile von Acer S1387n auf einen Blick:Kurzdistanz Projektion: Große Bilder auch bei geringem Abstand ohne lästige Schattenwürfe.Hohe Helligkeit: Erleben Sie brillante, klare Bilder selbst in hellen Räumen, ohne den Raum abdunkeln zu müssen dank der hohen Helligkeit von 4.000 ANSI Lumen.Acer ColorBoost 3D: Naturgetreue und brillante Farben über den gesamten Lebenszyklus.LumiSense575,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Judo - Trainer C-AusbildungJudo - Trainer C-Ausbildung , Das vorliegende Buch enthält das Grundgerüst für die Ausbildung von Trainern im Deutschen Judo-Bund e.V. Diese Materialien stellen, ergänzt mit den Themen der Ausbildung, eine Handreichung dar, die die angehenden Judotrainer mit dem notwendigen Prüfungswissen versorgt. Das Buch wurde durchweg von Fachleuten entwickelt, die um die Anforderungen der Trainerpraxis wissen und ihre bewährten Lösungen und Erfahrungen weitergeben. Alle relevanten Themen der Prüfung und der späteren Praxis eines Judotrainers werden erörtert. Dabei handelt es sich zum Beispiel um die Organisation, Vorbereitung und Durchführung von Kursen, die Möglichkeiten der verschiedenen Übungsformen von Techniken und wie diese sinn- und altersgerecht vermittelt werden können. Außerdem widmet sich dieses Buch auch den medizinischen Aspekten eines Judotrainings. Es werden Themen wie die allgemeine Fitness, Auswirkungen auf den Stütz- und Bewegungsapparat sowie die Verletzungsprophylaxe abgehandelt. Ein weiterer relevanter Gesichtspunkt der Trainer-C-Ausbildung ist die richtige Motivation der Schüler. Auch die rechtlichen und finanziellen Fragen eines Trainers werden in diesem Buch erläutert. Alle behandelten Themen werden durch Beispiele, prägnante Merksätze, mögliche Vermittlungsmethoden und Fragen noch einmal vertieft. , Zündkondensatoren > Zünd- & Glühanlagen , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20210719, Produktform: Kartoniert, Redaktion: Deutscher Judo Bund, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 364, Abbildungen: 41 farbige Abbildungen, 223 farbige Fotos, 10 farbige Tabellen, Keyword: deutscher judo bund; djb; judo trainer; judo training; judoka; judotrainer; praxis; prüfung; prüfungswissen; trainerausbildung; training; trainingsbuch, Fachschema: Budo / Judo~Judo, Warengruppe: HC/Kampfsport/Selbstverteidigung, Fachkategorie: Judo, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 239, Breite: 165, Höhe: 22, Gewicht: 846, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wie lautet die Ausbildung zum Tierpfleger im Tierheim und anschließend im Zoo?
Die Ausbildung zum Tierpfleger im Tierheim und im Zoo unterscheidet sich in der Regel nicht grundlegend. Beide Ausbildungen vermitteln Kenntnisse und Fähigkeiten in der Versorgung und Betreuung von Tieren, sowie in den Bereichen Tiergesundheit, Tierverhalten und Tierpflege. Je nach Ausbildungsbetrieb können jedoch spezifische Schwerpunkte gesetzt werden, zum Beispiel in der Arbeit mit Wildtieren im Zoo oder in der Vermittlung von Tieren im Tierheim. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.